不一定要先提走。先請倉方確認能否倉內轉讓、由誰授權驗貨,以及買方如何接收;再決定是否搬倉或提貨。有倉單不代表已核實全部產權,簽了DO也不代表款項、風險與所有權同時完成轉移。
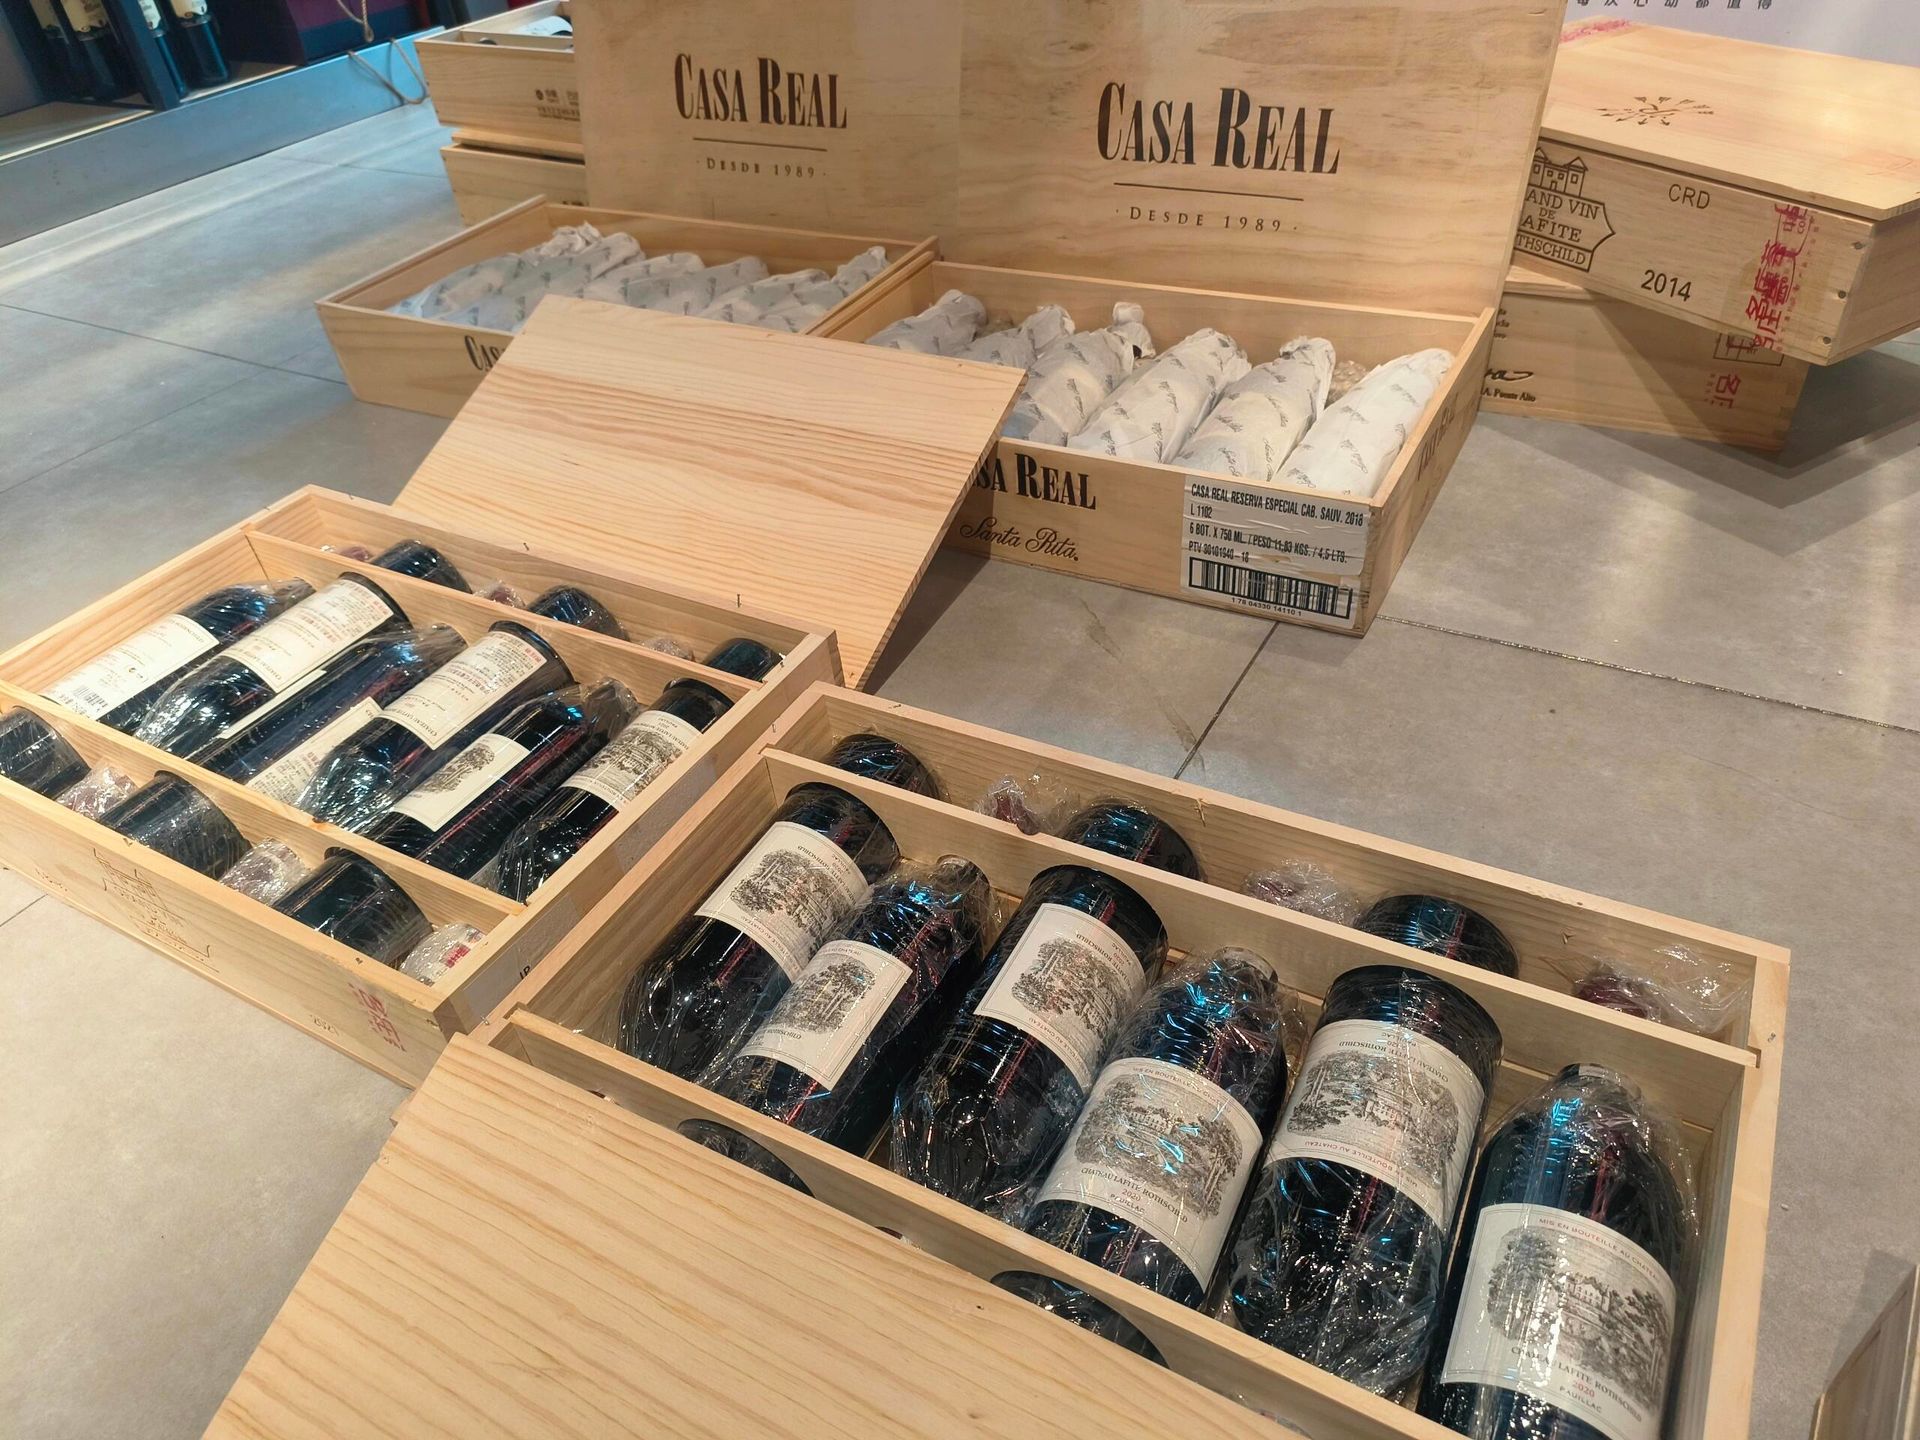
本文按「先核權限與庫存、再驗貨、最後按約定交收」整理流程。英國保稅倉與香港第三方酒倉須分開看;不把所有酒倉當成保稅倉,也不把離開原倉直接當成已完稅。下列箱瓶照片只作清點示例,不是倉單、DO或特定倉庫的證明。
一、先問倉方能否倉內出售,毋須急着提走
藏酒放在第三方專業酒倉,放售時可以先提供持倉清單及現有照片作初步查詢。是否需要實物離倉,取決於所在地制度、倉方是否接受轉讓、買方接收條件及驗貨要求。LCB私人客戶頁就有拍賣後通知持有人變更、酒仍留在倉內的例子;這說明有可行安排,不代表每個倉或每筆交易都可照辦。
先取得倉方正式回覆:帳戶屬私人還是商業客戶、誰能查詢和發指示、買方需否開戶、可否安排拍照或開箱,以及欠費、留置或其他限制是否阻礙放行。不要只相信轉寄電郵、過期截圖或陌生人提供的聯絡電話;用倉方官網或原有正式聯絡渠道獨立確認。
若只是問價,可以先整理資料,不必為了拍照自行拆封或提回家。若買方要求親身看酒、倉方不能配合轉讓或交付目的地另有要求,實際提貨仍可能合理;應先比較全部安排,再決定路徑。
二、倉內過戶、跨倉與提貨,是三種不同安排
「不用先提到自己家」不等於沒有任何實體移動。同倉轉名可能仍涉及揀貨與檢查;跨倉則有實際運輸。先把路徑寫清楚,才能討論費用、責任及文件。
| 交收路徑 | 何時可考慮 | 先向倉方確認 | 費用與風險 |
|---|---|---|---|
| 同倉帳戶過戶 | 買賣雙方使用同一倉方,且倉方接受轉讓及接收帳戶。 | 貨物清單、指示權、接收人資料、執行條件及書面完成通知。 | 可能有轉名、揀貨、驗貨或行政費;不保證箱件完全不移位。 |
| 跨倉運送 | 買方指定另一個倉庫接收,原倉可配合放行。 | 目的倉接收、實際運輸、承運人、保險及適用的保稅/進出口文件。 | 這是實體移動;要約定運費、稅費、途中風險及短少破損處理。 |
| 實際提貨或配送 | 買方需要實瓶,或倉內轉讓不可行,雙方同意提貨。 | 提貨人身分、授權範圍、放行條件、時間、目的地及交付證明。 | 按所在地與用途確認稅務;不要未問清楚便先自行提走。 |
請倉方把報價列明:倉租結算、轉讓/出倉費、檢查拍照、開箱重封、運輸、保險及稅務服務由誰負擔。保險也要問明承保人、受益或索償安排、限額、除外責任與途中保障,不只接受一句「全程有保險」。
三、倉單、DO與Rotation:文件各有用途
倉單或Stock List可協助查明持倉,DO通常是處理貨物的指示或授權文件;兩者不能互相代替。名稱相同的文件,也可能在不同倉方有不同效力。應以實際文件內容、買賣約定、所在地規則及倉方接受方式核對。
| 文件/資料 | 主要用途 | 必須補核 |
|---|---|---|
| 持倉清單/倉單 | 記錄倉名、帳戶、酒款、年份、容量、箱瓶數及文件日期。 | 經倉方正式渠道確認最新庫存、誰可發指示,以及有否欠費、留置或其他放行限制。 |
| 提貨授權/Delivery Order(DO) | 按倉方認可格式授權指定人處理列明貨物。 | 授權是查詢、拍照、開箱、過戶還是提走?有效期、修改/撤回及執行狀態各要問清楚。 |
| Rotation/庫存編號 | 在所屬倉方系統內連結箱件、批次與持倉記錄。 | 不能視為跨倉永久唯一號;搬倉、拆箱或重新入庫時,保留新舊號碼及數量對照。 |
| Condition Report/驗貨報告 | 記錄檢查當日可見瓶況、包裝及實際檢查範圍。 | 是哪箱哪瓶、誰檢查、是否開箱、照片日期、未檢項及報告限制。 |
| 買賣合約、發票及付款安排 | 列明交易品項、價格、付款與交收條件,連同購買來源核對。 | 誰是賣方及獲授權代表?產權、風險和款項何時轉移?轉倉紀錄不能代替全部約定。 |
LCB私人條款把指示、倉方接受轉讓及留置權分開處理,收貨確認也不等於每箱內容都已開驗。因此「名字在倉單上」仍要配合來源、授權及倉方回覆核實;若以公司、代理、遺產或共同持有名義出售,先確認有權處分與收款的人及所需文件,不自行推斷。
DO應列明倉方所需的帳戶與貨物識別、數量、獲授權人及指示範圍;不要簽空白表。查清「已收到」、「已接受」與「已執行」的分別,以及是否仍可變更或撤回。這裡不提供可直接套用的簽署範本,應使用倉方正式流程。

Octavian對Rotation的說明以酒存放在其倉內的期間為範圍,不能延伸成跨倉永久不變。向原倉與接收倉索取新舊庫存號的對應,並把拆箱、分批及重新入庫的數量一併留存。
四、先授權,再約定驗貨範圍與費用
專業倉儲不等於每箱每瓶已完整檢查,也不等於可讓任何人隨時開箱。Octavian服務頁把攝影、內容檢查與重新包裝列為附加服務;實際可提供項目、收費及預約時間,要問手上貨物所在的倉方。
| 檢查項目 | 應留下的記錄 | 事前約定 |
|---|---|---|
| 查詢與開箱權限 | 倉方接受的授權、清單及需檢箱號。 | 是否可開原封OWC、拆封帶、移瓶或重封;未獲同意先不要操作。 |
| 酒款、年份及數量 | 逐箱對照完整酒名、容量、瓶數及Rotation;差異另列。 | 全數檢查還是抽樣?同名同年份多箱如何一一對應? |
| 逐瓶外觀與液位 | 全瓶正背、直立液位、封帽四周、酒漬及酒標破損照片。 | 照明、量度方式、可見範圍及不搬瓶便看不到的部分。 |
| 木箱與附加標籤 | 箱面、內襯、封帶、受潮、輸入商貼及已知換箱情況。 | 如實披露開箱與配件;額外貼紙本身不等於假酒或固定折價。 |
| 報告與服務範圍 | 檢查人、日期、費用、照片及未能核實事項。 | 報告只反映所檢項目;真偽、酒液品質、歷來溫控及保險保障須另問。 |
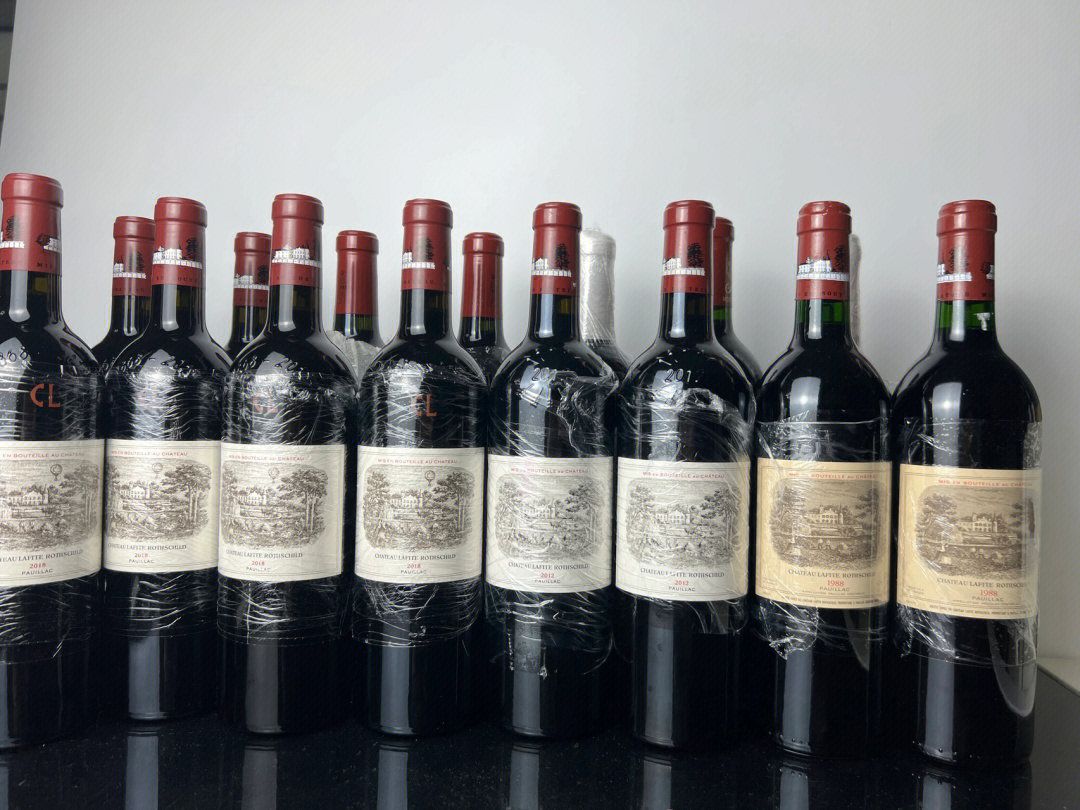
紅酒液位須配合瓶型、年份、直立角度及量度方法記錄;波爾多肩位描述不能直接套到所有瓶型。威士忌則另拍封口、液位、容量酒精度及盒證,不能套紅酒肩位標準。若報告只寫「良好」,可請對方補充具體檢查項目、對應瓶號與照片。
佳士得的狀態報告說明強調特定時間的實物狀況及報告限制。驗貨報告不是酒液品質、完整儲存履歷或真偽保證;需要更深入服務時,應確認誰提供、用甚麼方法及能得出哪些結論。
五、英國保稅與香港酒倉,要分開核對
英國:離開原倉不等於自動變成Duty Paid
In Bond通常用來描述相關稅款暫緩繳付的狀態;Duty Paid則須問清楚已付的是哪些稅、哪個司法管轄區及有何證明。HMRC Notice 197第9節容許按規定在倉內買賣暫緩繳稅貨物,並要求買賣雙方通知倉方、更新相關協議與記錄。
按HMRC貨物移動指引,符合條件的轉往獲批准倉庫或出口,可循適用程序維持暫緩繳稅;供本地消費等則另行處理。需使用EMCS的移動,通常在發貨前建立並獲驗證的eAD及ARC;也有適用的簡化或備援程序。移動合規文件不能只用一張買賣DO取代,英國本土、北愛爾蘭與歐盟安排也不能視為同一套通行規則。
酒稅與VAT須分開確認。HMRC Notice 702/10對倉內供應及出倉VAT另有規則,不能一律說按原購買價鎖定稅基,也不能一概改按當前市價計算。請倉方或具相應資格的顧問確認品項、交易鏈、目的地、納稅責任及所需憑證,再落實淨收款與費用。
已完稅貨物再入倉,不會只因重新存放就自動恢復原有保稅待遇;但「任何情況永不退稅」同樣過度。Notice 207所列退稅有資格、通知及證據等條件,不宜先提走再假設可退。
另外,2025年3月3日起的WOWGR改革已取消貨主與Duty Representative的相關登記要求,不能照搬舊說法「私人或公司賣酒一定先持該牌」。倉庫/倉主批准、客戶審查及其他適用要求仍須確認;登記改革不等於任何帳戶可無條件過戶。
香港:第三方存倉不代表採用英國保稅制度
依香港海關現行酒類稅率,葡萄酒及其他在20°C下酒精濃度不超過30%的酒類為零酒稅;相關進出口與移動獲豁免的是《應課稅品條例》下相應牌照/許可證要求,不等於所有報關或目的地規定均豁免。超過30%的烈酒須另查適用稅制,不能把紅酒零酒稅套到高年份威士忌。
若酒在歐洲其他國家、澳門或其他地區,先查當地倉方及官方規定;買家在海外也不代表每條運輸路徑自動免稅。本文是交收前核對清單,不提供個別交易的稅額或法律結論。
六、付款、所有權與倉方執行,要逐步對清
不要把「簽DO後即時收足款」或「一律先付一半」寫成通用流程。雙方應在發出可執行指示前,約定付款先後、所有權與風險轉移時點、倉方拒收指示時的處理,以及誰負擔費用。Liv-ex會員條款也把風險、所有權及付款條件分開;那是其平台規則,不能照套到所有私人買賣。
| 交易節點 | 買賣雙方確認 | 倉方/執行方證據 | 例外如何處理 |
|---|---|---|---|
| 發出正式指示前 | 品項、價格、授權、費用及付款條件寫清楚。 | 官方聯絡渠道確認帳戶、最新庫存及放行限制。 | 有欠費、留置、權限或收款人疑問,先釐清再授權。 |
| 驗貨完成後 | 逐項接受酒況,或書面同意改價、補資料及不承接部分。 | 有日期、箱瓶對照及檢查範圍的報告。 | 約定短少、滲漏或包裝差異如何處理,避免只口頭改數。 |
| 倉方接受及執行時 | 按合約履行應先完成的付款或其他條件。 | 確認是已收指示、已接受,還是已完成過戶/放行;不能混用。 | 若未執行、被拒或需補資料,按約定暫停並處理款項。 |
| 完成後對帳 | 核對實收款、成交數量及約定的產權、風險轉移時點。 | 新持倉確認/出倉紀錄、接收回單及相關費用單據。 | 保留差異處理記錄;不要單靠已簽DO或付款截圖認定全部完成。 |
付款證明要以實際入帳及約定條件核對,收款帳戶也須與交易對手或經確認的合法收款授權相符。公司、代理或其他代收安排應先查清文件與原因;臨時改收款人、要求提供登入驗證碼或催簽空白授權時,先停止該步並用原有正式渠道確認。
七、詢價前整理五項資料,先確認能否承接
- 倉名與所在地:國家/地區、倉方正式聯絡方式、私人或商業帳戶,以及已知稅務狀態。
- 最新持倉清單:完整酒名、年份、容量、箱瓶數、Rotation及清單日期;待核欄位照實標示。
- 權限與限制:誰可查詢、驗貨、過戶或放行;已知欠費、留置、開戶要求及所需授權。
- 實物及檢查資料:現有照片、Condition Report日期、檢查範圍、木箱附件與已知流轉/儲存記錄。
- 期望交收方式:同倉過戶、跨倉或實際提貨、買方接收安排、費用分擔與付款條件。
文件先遮住非必要個人資料;只經已核實的渠道向適當對象提供交易所需內容。不要交出酒倉登入密碼、一次性驗證碼,也不要公開完整已簽DO、身分證明或銀行資料。
保稅狀態、來源完整度、可驗貨程度、液位、封口及包裝都可能影響承接條件,但不能套用固定百分比。零售叫價、拍賣含佣成交與回收買入價亦須分開比較;先核對具體品項與酒況,再談報價。
向靈科商行查詢時,先提供倉名、所在地與清單,方便核對可行交收方式及是否承接。初步資料或照片不足以確定最終價格,也不代表已能直接在某個海外倉庫接收或保證即日付款;實際安排待各方確認。
第三方酒倉出售常見問題
不一定。先問倉方是否接受倉內過戶、買方帳戶及驗貨授權;可行時可按雙方條件安排。若需跨倉或實際提貨,再確認運輸、費用、稅務與風險。
不能只憑一張文件下結論。要對照最新庫存、購買來源、賣方或代表的權限,並由倉方確認指示權及欠費、留置等限制;文件效力也視所在地與條款而定。
不能一概而論。DO的用途、修改或撤回條件及是否已執行,須按倉方規則確認;所有權、風險和付款則按買賣條款處理,不能只以簽名當成全部完成。
不一定。符合條件的保稅轉移或出口可循適用程序維持暫緩繳稅;供本地消費等另行處理。跨倉仍有實際運輸及文件要求,須先由倉方確認合規路徑。
不應如此假設。它按所屬倉方系統識別庫存;搬倉、拆箱或重整記錄可能出現新號。請倉方說明規則,保留舊號、新號、數量、日期與接收記錄。
不能。先看報告日期、檢查範圍、開箱或抽樣方式及限制。可見瓶況報告不等於完整鑑真、歷來儲存履歷或瓶內品質保證,相關服務須另行確認。
沒有適用所有酒款與回收方的固定扣價比例。液位要配合瓶型、年份及量度方式;標籤、流轉及儲存記錄需如實披露,再按具體酒況、來源與承接條件評估。
先提供倉名與所在地、酒款年份容量、箱瓶數、最新庫存編號及已有瓶況資料,列明授權和待確認事項。文件遮住非必要個資;不要交出倉庫登入密碼、一次性驗證碼或公開完整已簽DO。
參考資料與適用範圍
資料核對於2026-10-15。官方資料用於所在地稅務與程序;個別倉方及平台條款只說明其適用服務,不能推論全部酒倉規則相同。本文所引服務不表示靈科商行持有該倉帳戶或與其有合作關係;交易前仍應核對最新條款及書面回覆。
- London City Bond:私人客戶倉儲與不搬倉的持有人變更例子
- LCB私人客戶條款:指示、轉讓、留置權及收貨核對範圍
- Octavian:拍攝、內容檢查及包裝等附加服務
- Octavian:在其倉儲期間使用的Rotation識別
- Liv-ex會員條款:風險、所有權、付款及服務各按條款處理
- Christie’s:狀態報告描述特定時間的實物狀況及其限制
- HMRC Notice 197第9節:倉內買賣與通知倉方
- HMRC:消費稅貨物的收存與移動安排
- HMRC Notice 197:EMCS、eAD及ARC移動文件
- HMRC Notice 702/10:倉內交易與VAT
- HMRC Notice 207:退稅須符合特定條件
- HMRC:2025年3月3日起WOWGR貨主及稅務代表登記變更
- 香港海關:應課稅品種類及稅率
- 香港海關常見問題第6題:葡萄酒及不超過30%酒類的牌照/許可證安排
先傳倉名與清單,再確認可行交收方式
提供酒倉所在地、酒款年份容量、箱瓶數、持倉編號及已有驗貨資料,先核對是否承接、所需授權與交收條件。